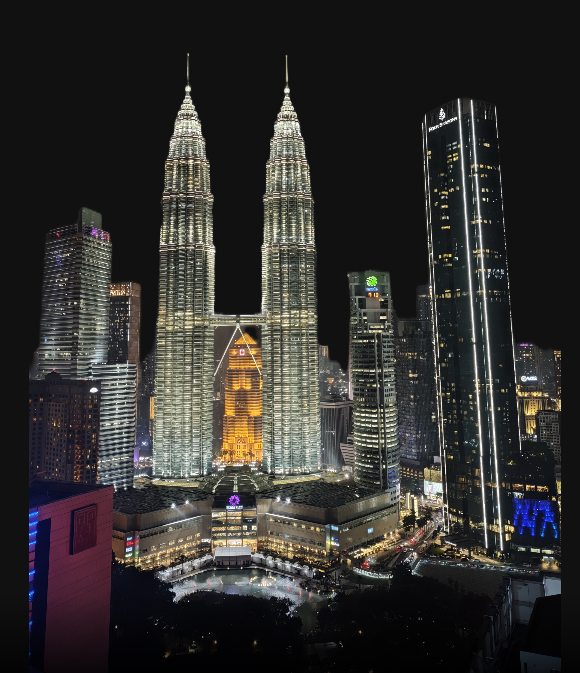
今天走在吉隆坡(KL)时,天际线上的动能迹象难以忽视。首都充满活力,豪华饭店开幕、入住率上升,以及机构资本稳定流入款待资产,这些资产在不久前仍被视为房地产市场的利基角落。
问题已不再是这种产业成长是否真实,而是驱动其的因素,以及对个别房地产投资者的意义。
部分原因在于强劲的投资需求与强化营运基本面。根据房地产顾问公司JLL的数据,2023年至2025年间,吉隆坡豪华饭店的交易量约达6.6亿令吉,较疫情前同期增长14%。
同期,豪华款待业在该市总饭店交易量中的比重从26%扩大至30%。
营运方面,吉隆坡饭店市场的每间可用房间收入(RevPAR)今年迄今增长9.8%,平均入住率为68.2%。仅豪华车市场就比疫情前的2019年基准高出22.7%。
随着一大批豪华新开店预计到2028年将持续增加客房供应,房地产投资者正仔细审视一个除了少数成熟国际市场外,仍大多不为人熟悉的资产类别——饭店投资单位。
传统上,饭店所有权涉及取得整个实体资产,这项交易几乎只限于机构基金、主权财富实体或高净值家族办公室。然而,在部分国际市场,高级饭店现已以套房间销售。
此框架允许个人私人投资者取得具有商业产权的独立饭店单位,而无需购买整处物业。
虽然个人饭店单位拥有已是全球已确立的房地产概念,但对许多马来西亚房地产投资者来说仍相对陌生,且尚未获得广泛市场渗透。
这段知识缺口提供了教育市场了解资产类别运作机制、凸显其结构优势,并将饭店单位拥有权定位为资本配置可行替代方案的机会。
历来,寻求从住宅或商业不动产获得定期租金收益的房地产投资者,通常采取两条传统路径:
> 传统房地产租赁:投资者购买、装修并出租住宅或商业物业。屋主可以直接管理租赁,处理看屋、租赁合约和维护,或委托房地产仲介收取费用来管理房产。
> 短期租赁管理:业主聘请第三方短期住宿管理公司,在数字订房平台上行销并经营单位,目标对象为短期旅客。
虽然这两种模式经得起时间考验,但都带有房东学会应对的结构性限制。
在传统租赁中,业主仍需完全负责单位维修、建筑维护基金的缴款及沉没基金的分配。此外,租金收入很大程度上依赖寻找并留住可靠的租户。
在短期管理中,业主回报通常是基于预测而非保证,营运成果几乎完全取决于被指定营运者的规模、行销预算及物业管理能力。
「即使市场变动,租约仍能固定租期租金,短期租约则取决于一家管理公司如何定价并填满单一单位。无论那种情况,当情况改变时,业主几乎没有回应的空间,」列治文亚洲集团国际市场与关系主管Brandon Sai表示。
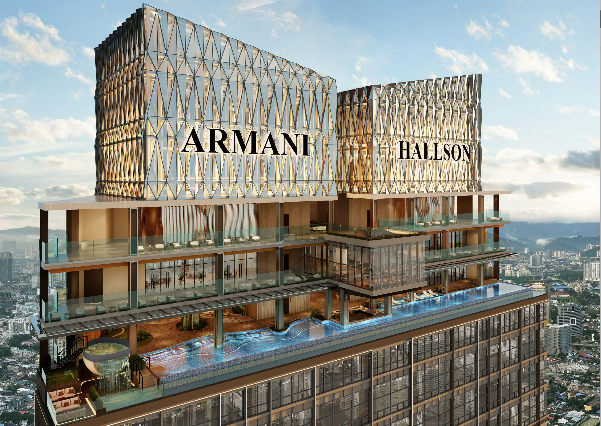
拥有饭店的一份
饭店投资单位在结构层面解决这些营运摩擦点。
投资者购买一个商业名称单位,该物业整体作为单一且统一的饭店,隶属于一个国际款待品牌、一套全球营运标准及一个集中管理团队。
该单位不会由屋主独立行销或出租。
相反地,它作为一个完全整合的饭店业务中的客房库存,房价、客房清洁、维护、客户服务及国际配送管道皆由中央协调。
实务上,这种结构在三个关键面向上根本改变了投资人的曝险:
> 首先,在传统租赁或短期租赁中,房东仍保留有关实体维护、客人交接、钥匙交接及例行水电维修的实际营运风险。
在饭店投资单位中,营运者统一管理每一间客房,作为其核心饭店库存的一部分。
个别单位的拥有者完全脱离了与客人互动、清洁时间表及维护管理的关系。
> 其次,个别房东和短期管理公司主要通过当地的房源网站或行销影响力有限的第三方线上旅行社寻找租客。
相较之下,国际饭店品牌拥有庞大且内建的全球客户群:全球企业帐户、直订引擎及国际忠诚计划,这些都是单一物业拥有者无法实际复制的。
这个分销网络的规模是可以衡量的。全球范围内,忠诚会员在饭店总入住率中的比例逐年稳定上升,忠诚计划对总房间夜数的比例显著提高。
这个机构分销管道提供稳定的宾客抵达基准,保护资产免受当地需求下滑的影响。
> 第三,饭店投资单位的报酬率与整体饭店业务的营运表现挂钩,来自广泛且多元的宾客群,而非依赖单一租户的偿付能力。
前路
与固定的多年住宅租赁不同,这些租约会根据市场变动锁定租金,专业的饭店营收管理团队会根据实时需求演算法、当地事件及季节性波动,每日重置房价。这使得资产的殖利率能够动态调整,并跟上通膨,这是静态租赁合约无法做到的。
历史上,这种专业收入优化仅对机构基金和饭店开发商开放。
Sai 表示:「对于个人投资者,尤其是海外投资者,目前没有明确的进入途径,也很少说明饭店投资单位与单纯出租物业有何不同。」
「这种取得与理解的落差,阻碍了许多投资人妥善比较他们的选择。」
随着吉隆坡饭店市场转向产业分析师所描述的更永续、以收益为导向的成长轨迹,饭店投资单位类别也有望随之扩大。
对于评估房地产收益未来走向的房地产投资者来说,关键的分析区分已不再仅是房产的位置或每平方英尺的价格。
决定性因素在于谁掌握营运关键:是个别房东、独立经营的小型管理公司,或是作为更大全球企业一部分经营资产的国际知名品牌。 (2026年10月25日)