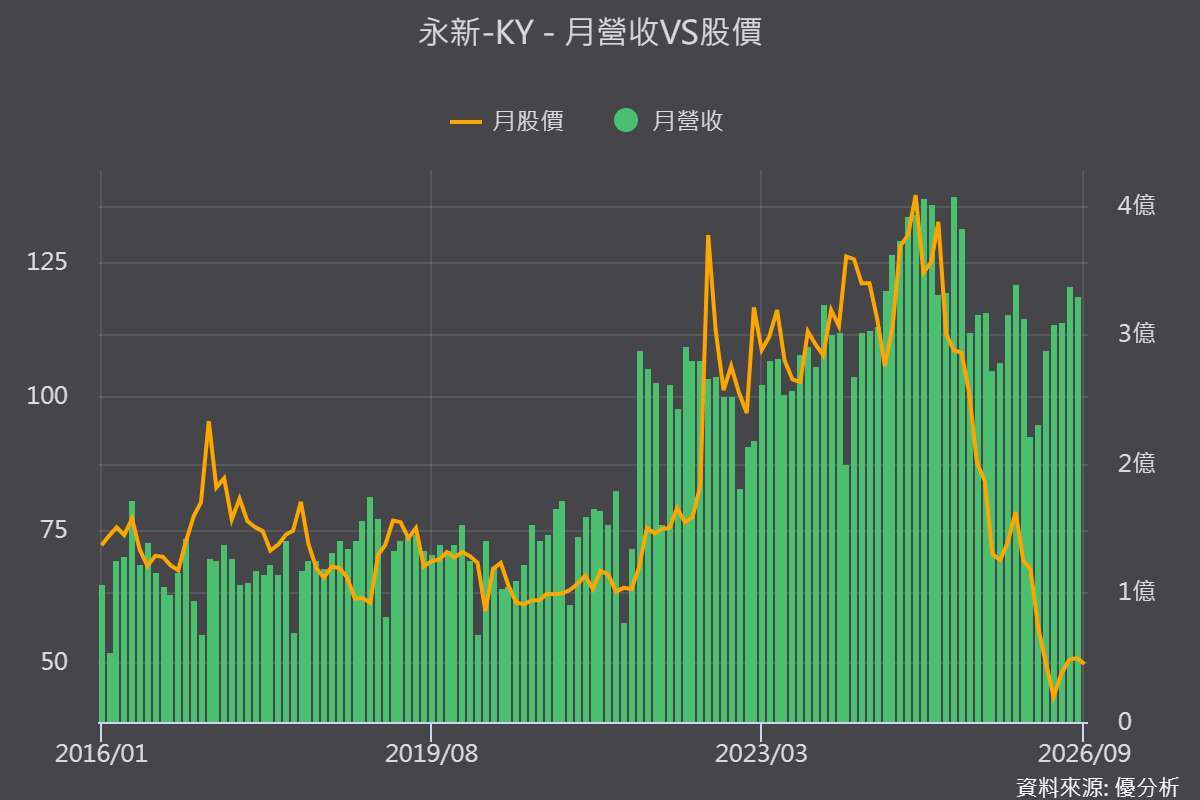
2026年09月24日(优分析/产业数据中心报导)⸺ 永新-KY(4557-TW)股价自今年初一路回落至50元附近,跌幅超过六成。虽然6月至8月营收已连续三个月恢复年增,但累计前8月营收仍年减16.19%,显示订单回流尚未完全扭转今年营运衰退。
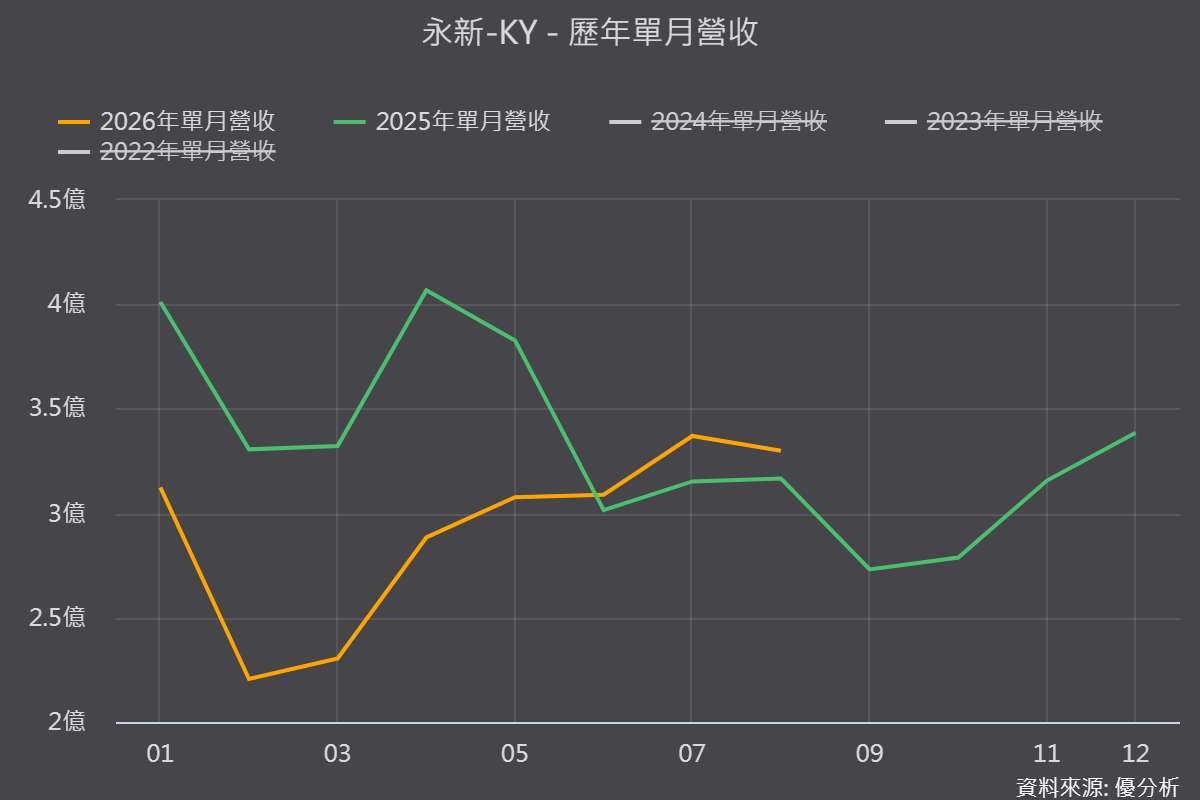
公司8月营收3.3亿元,月减2.1%、年增4.21%;累计前8月营收23.35亿元。继7月营收年增6.91%后,8月持续维持正成长,显示近期营运已有回稳迹象。
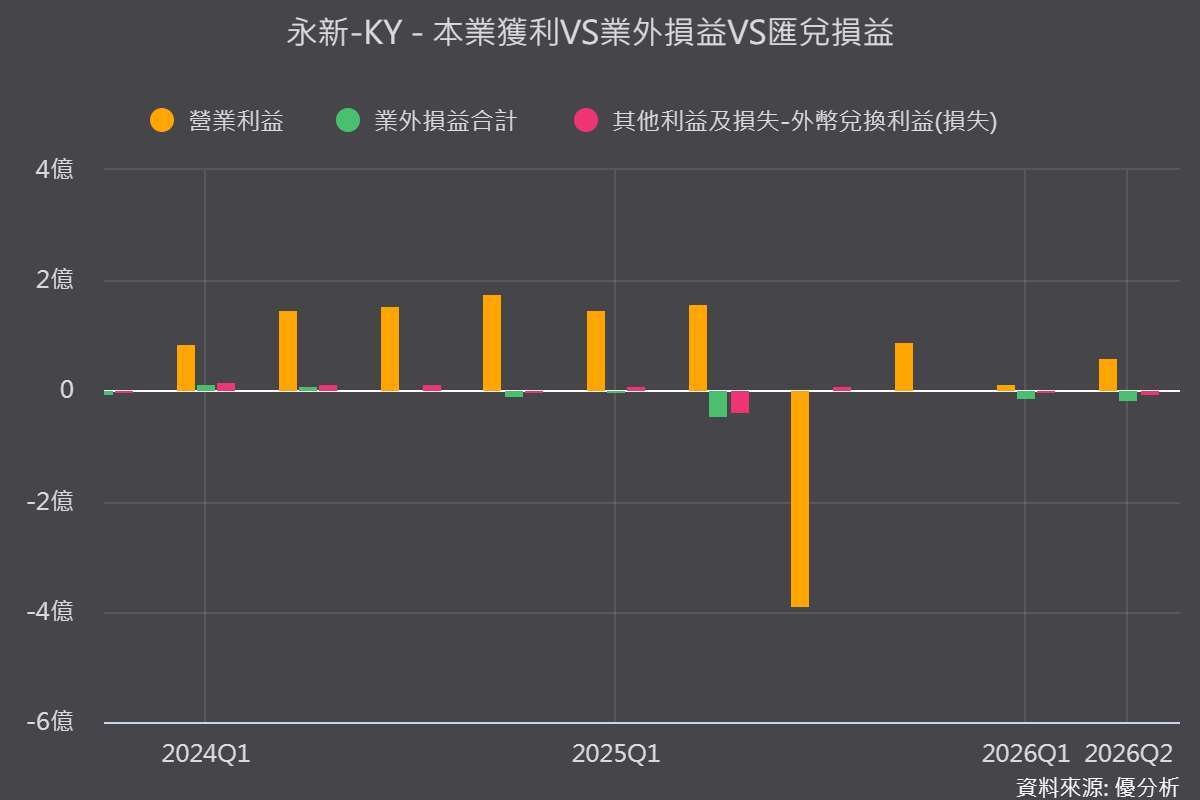
永新-KY(4557-TW)是北美煞车系统售后市场的新品供应商,2026年上半年受到主要客户FBG财务问题及美国关税影响,营收由去年同期约21亿元降至16亿元,毛利率降至25.3%。
公司表示,原由FBG承接的北美市场需求并未消失,而是陆续转移至其他美国及墨西哥客户。随新客户开始补货,7、8月营收均高于去年同期,公司预期下半年出货将优于上半年,但订单回流能否进一步带动毛利率与获利改善,仍是后续观察重点。
(图片来源:优分析产业数据库)
总泵订单恢复正常,卡钳仍受关税压制
从产品观察,煞车总泵与分泵订单已明显回升。厦门永裕过去正常单月订单约为总泵20万个、分泵80万至90万个,目前均已恢复至原有水准,成为下半年营收回稳的主要支撑。
卡钳恢复速度则相对较慢。公司过去单月卡钳出货最高约7万至8万个,目前仅约2万个,主要因中国出口至美国仍面临较高关税,新品在价格上难以与当地翻修品竞争。
其他产品方面,二轮摩托车煞车片及售后维修市场持续成长,新信制动也逐步降低低价、付款期较长的中国自主品牌业务,转向福斯、日产、本田等合资品牌,借此改善产品价格与收款条件。
值得注意的是,永新-KY(4557-TW)在2025年认列约5.07亿元FBG呆帐损失,使全年EPS降至负0.67元。虽然相关应收帐款已一次提列,但客户集中及北美市场变化,仍是后续需要追踪的风险。
(图片来源:优分析产业数据库)
马来西亚厂2027拼2,000万美元产值,放量仍要等客户审厂
为降低中国出口关税影响,永新-KY(4557-TW)正将卡钳及总泵产能移往马来西亚。新厂部分铝合金产品已开始量产,累计出货约30万至40万美元,但占卡钳材料比重较高的铸铁产线尚未完成,因此目前贡献仍有限。
依公司规划,铸造设备预计于2026年底至2027年初完成安装,后续还须经过试产、ISO认证及客户审厂。公司保守估计,2027年2月至3月可具备大量生产条件,但考量客户下单至出货仍需两至三个月,较明显的营收贡献可能落在2027年下半年。
2027年马来西亚厂预计生产40.85万套卡钳及14.9万套煞车总泵,预估年产值约1,500万至2,000万美元;若生产与认证进展顺利,后续仍有扩充空间,整体卡钳设计产能可达每年100万套以上。
因此,永新-KY(4557-TW)短期转机已反映在总泵、分泵订单恢复及月营收转正,但完整复苏仍须等待马来西亚铸造产线完工、客户审厂及卡钳出货放量。接下来除了观察月营收能否持续年增,更重要的是上半年24.25%的毛利率能否随产能利用率及产品组合改善而回升。
※ 本文经「优分析」授权转载,原文出处:原文链接
※ 免责声明:文中所提的个股、基金、期货商品内容仅供参考,并非投资建议,投资人应独立判断,审慎评估风险。