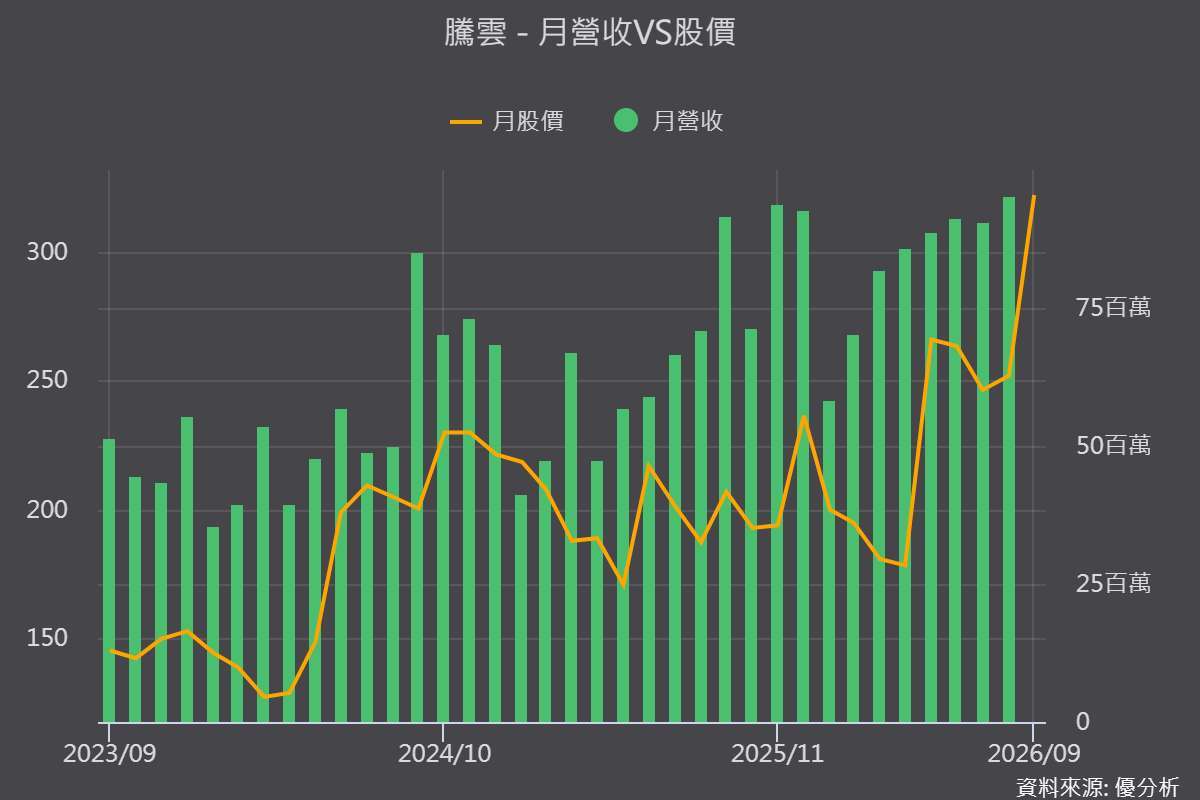
2026年09月18日(优分析/产业数据中心报导)⸺ 腾云(6870-TW)昨(17)日法说会发布最新成长蓝图,8月营收0.95亿元、年增34.14%,改写单月新高;累计前8月营收年增45.11%,延续今年以来逐月垫高走势。
更值得注意的是,上半年营业利益年增接近8成,归属母公司税后净利及EPS增幅均超过一倍,显示营收扩张已开始转化为更快的获利成长。
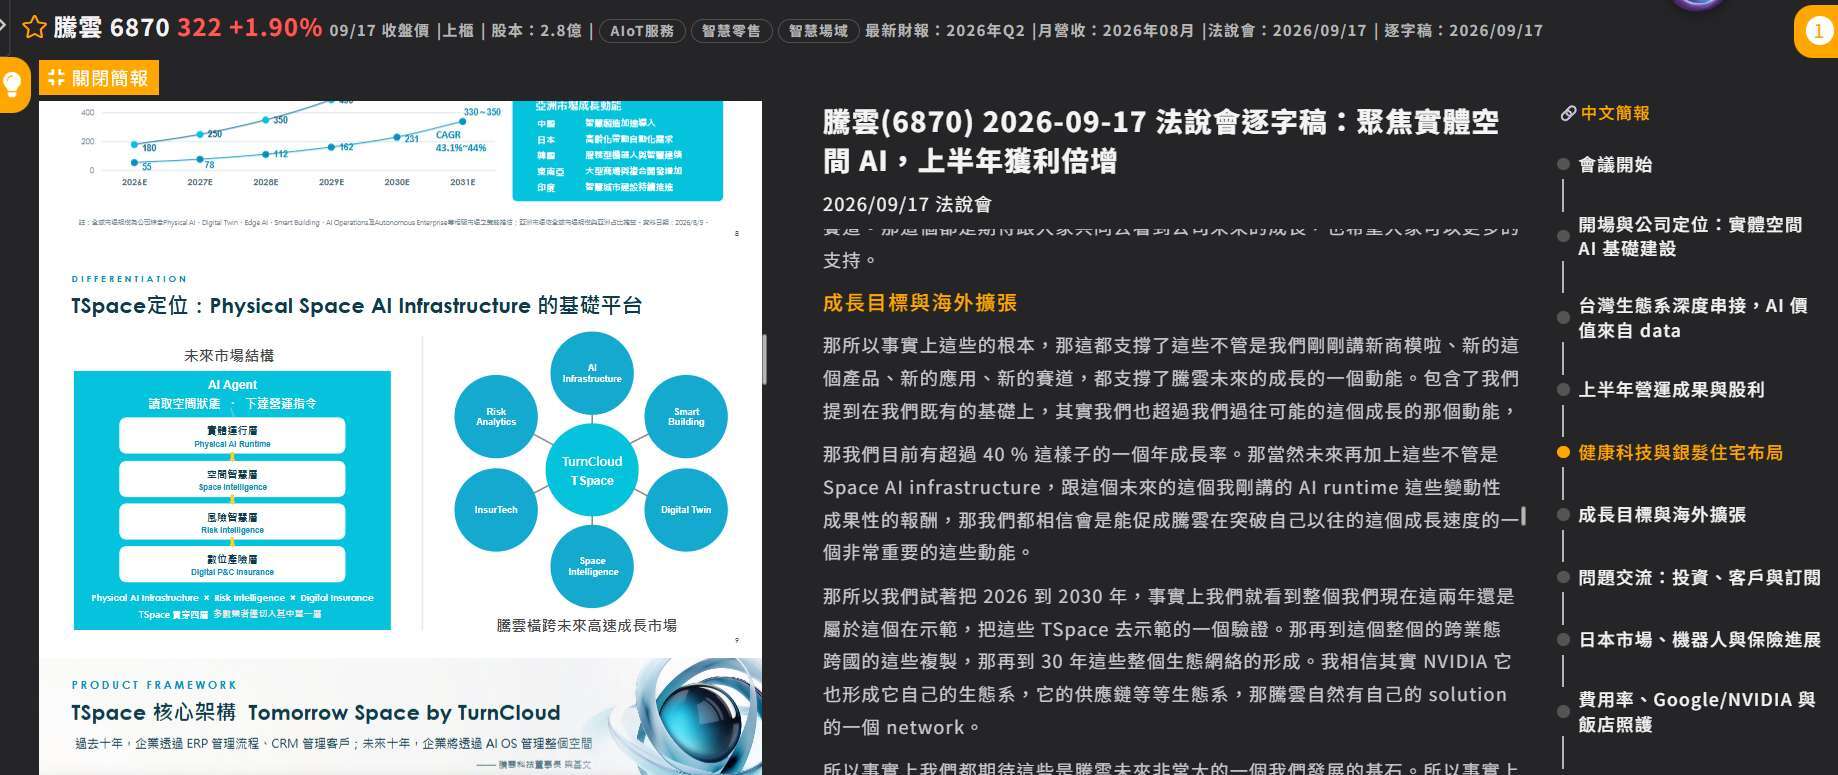
公司过去以商场及零售解决方案为主,目前正将商场、饭店、商办与住宅等场域累积的人流、金流及设备数据,集成至TSpace平台,并由一次性系统建置转向AI Runtime、平台维运及成果分润。
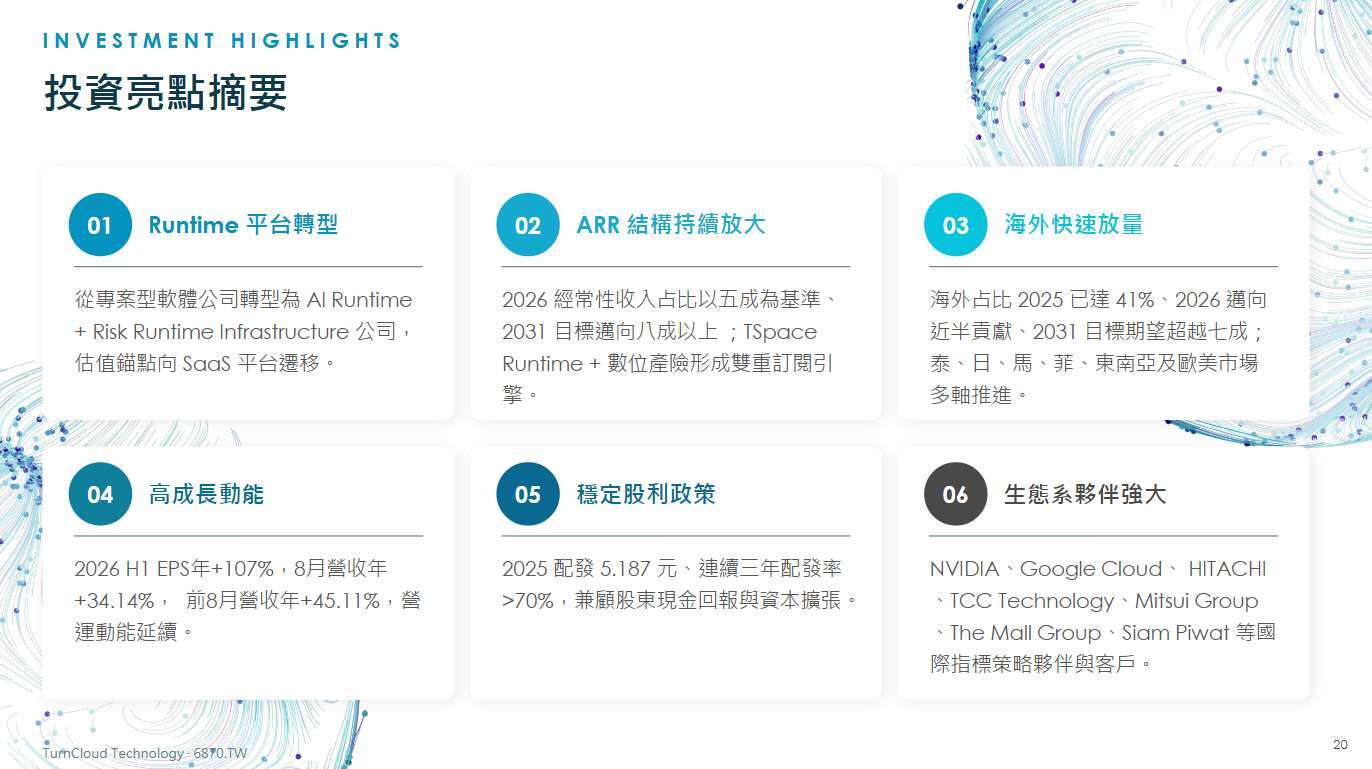
现阶段经常性收入占比约5成,公司目标2031年提高至8成以上。既有客户合约多为5年至10年,续约率约95%,代表新平台TSpace不只带来项目收入,后续还可透过AI模块、交易服务、媒体及保险佣金提高单一客户的长期贡献。
(图片来源:优分析产业数据库)
海外营收已达41%,既有场域开始向外拷贝
腾云(6870-TW)2025年海外营收占比已达41%,公司设置2026至2028年突破5成、2031年进一步挑战7成以上。目前泰国、越南及马来西亚列为主要成长市场,合作对象涵盖The Mall Group、Siam Piwat、One Bangkok与TCC Technology;日本、印度及菲律宾则透过当地伙伴推进平台输出。
日本市场目前正与日立体系i-TEC推进合作,应用范围涵盖不动产及交通场域,但现阶段仍处于MOU、方案集成及订单转换过程,尚未揭露实际金额。
台湾市场方面,台北车站相关数字方案预计年底前陆续导入,汉神Outlet也在客户洽谈范围内,不过公司表示,相关订单仍会依营业面积及服务内容调整,目前尚无法确认最终规模。
(图片来源:腾云法说会)
数字产险最快2027年贡献,成为下一项变现方向
除了平台订阅与海外扩张,腾云(6870-TW)也正布局数字产险,目前同时推进两条路线,一是申请成立数字产险公司,相关进程仍在进行;二是将TSpace累积的场域数据与风险预测平台,提供给数字产险或既有产险业者,公司预期相关收入最快自2027年起逐步反映。
这项布局的意义在于,公司未来除了收取系统建置及平台订阅费,还可能增加保险平台服务费与佣金收入,进一步扩大成果型收入。不过,目前执照申请进度、商业模式及实际营收贡献仍未明确,短期不宜过度推估。
因此,接下来除了观察月营收能否维持高档、甚至续创新高,更重要的是海外营收占比能否突破5成、TSpace能否将一次性建置收入转为长期订阅,以及数字产险能否依照规划自2027年开始贡献营收。
(图片来源:优分析产业数据库)
※ 本文经「优分析」授权转载,原文出处:原文链接
※ 免责声明:文中所提的个股、基金、期货商品内容仅供参考,并非投资建议,投资人应独立判断,审慎评估风险。